包裝印刷行業(yè)大洗牌,破產(chǎn)申請(qǐng)與非破產(chǎn)關(guān)停創(chuàng)近13年新高!
十四年來(lái),GAA(印藝顧問(wèn)公司)持續(xù)記錄與評(píng)論以包裝印刷行業(yè)為中心的多條業(yè)務(wù)線的并購(gòu)活動(dòng),重點(diǎn)覆蓋商業(yè)印刷、包裝(標(biāo)簽、折疊紙盒、軟包裝)、大幅面印刷市場(chǎng)等。在每年8月,都會(huì)回看過(guò)去12個(gè)月的交易特征,以判斷行業(yè)的未來(lái)走向:哪些細(xì)分的并購(gòu)增多或減少?買(mǎi)方完成收購(gòu)的主導(dǎo)邏輯如何變化?是擴(kuò)張網(wǎng)絡(luò)還是并入整合?對(duì)未來(lái)各細(xì)分的潛在交易活動(dòng)有何啟示?
今年的總體結(jié)論是:并購(gòu)數(shù)量大體持穩(wěn)但能見(jiàn)度下降。雖然美國(guó)經(jīng)濟(jì)在過(guò)去一年總體表現(xiàn)穩(wěn)健(溫和加息抑制通脹),但進(jìn)入2024年秋季前后,“跑道不平”的跡象增多——破產(chǎn)申請(qǐng)與非破產(chǎn)關(guān)閉上行,需求減弱成為企業(yè)主口中的高頻詞。GAA“特殊情況”業(yè)務(wù)近月咨詢(xún)量顯著增加,從側(cè)面印證了經(jīng)營(yíng)壓力擴(kuò)散的態(tài)勢(shì)。
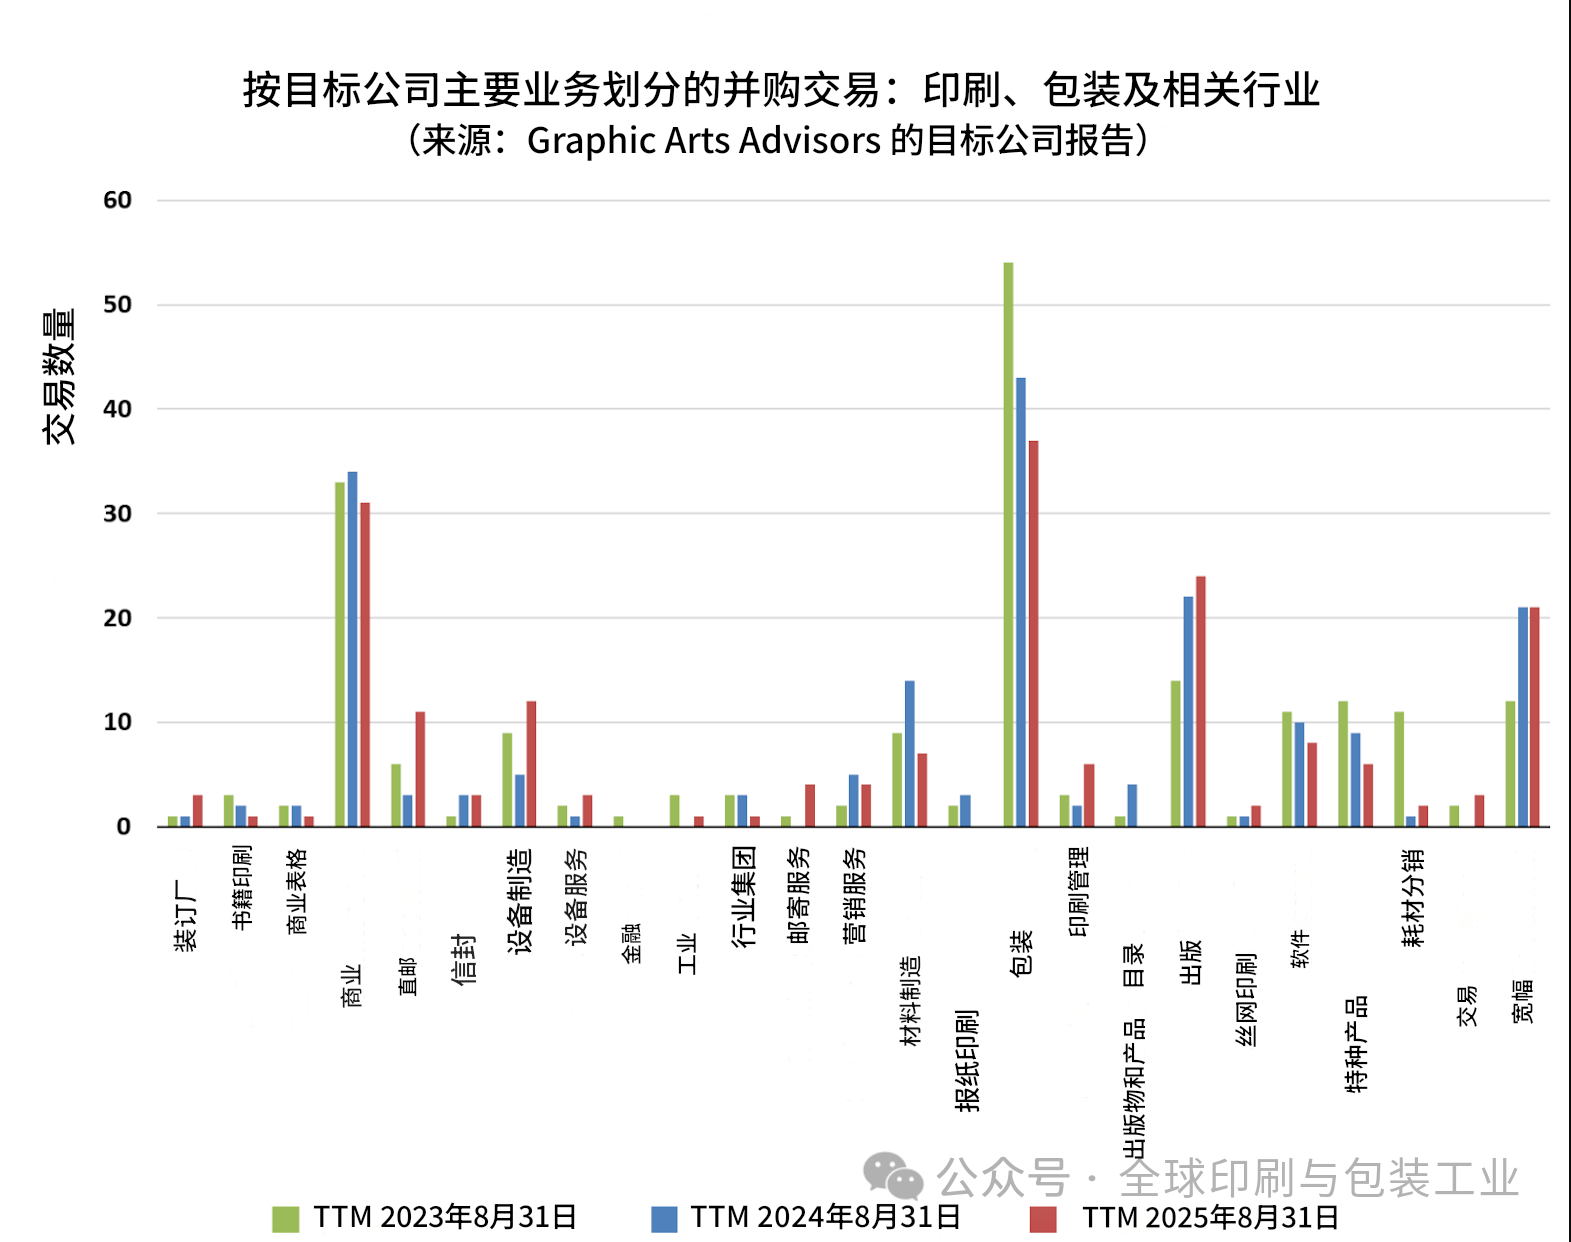
節(jié)奏層面,年內(nèi)交易公告的三個(gè)月滾動(dòng)觀察顯示:1月見(jiàn)頂,7–8 月見(jiàn)底;而從年內(nèi)至今累計(jì)看,交易活動(dòng)總體仍算平穩(wěn)。從交易總量和分布來(lái)看,過(guò)去12個(gè)月,行業(yè)共記錄191筆值得關(guān)注的并購(gòu)交易。較上一統(tǒng)計(jì)周期僅微增1.1%,仍低于2022年高點(diǎn)12.4%。自2016年發(fā)布年度回顧以來(lái),當(dāng)前的絕對(duì)交易量接近低位。
01商業(yè)印刷:并入式收購(gòu)占比抬升,外部新資本謹(jǐn)慎
商業(yè)印刷的交易數(shù)量總體穩(wěn)定,但若拆解結(jié)構(gòu),可見(jiàn)壓力信號(hào)加強(qiáng):并入式收購(gòu)占比升至42%(2023年31.3%;2024年26.5%),顯著上行。并入式收購(gòu)?fù)ǔ①u(mài)方客戶(hù)遷入買(mǎi)方產(chǎn)線,買(mǎi)方不承接貿(mào)易及其他債務(wù),并挑選性接收必要或理想設(shè)備。占比上行往往意味著產(chǎn)能過(guò)剩與財(cái)務(wù)壓力加劇,也顯示愿意接盤(pán)整廠運(yùn)營(yíng)的買(mǎi)家減少,或賣(mài)方已經(jīng)歷較長(zhǎng)時(shí)間經(jīng)營(yíng)虧損。
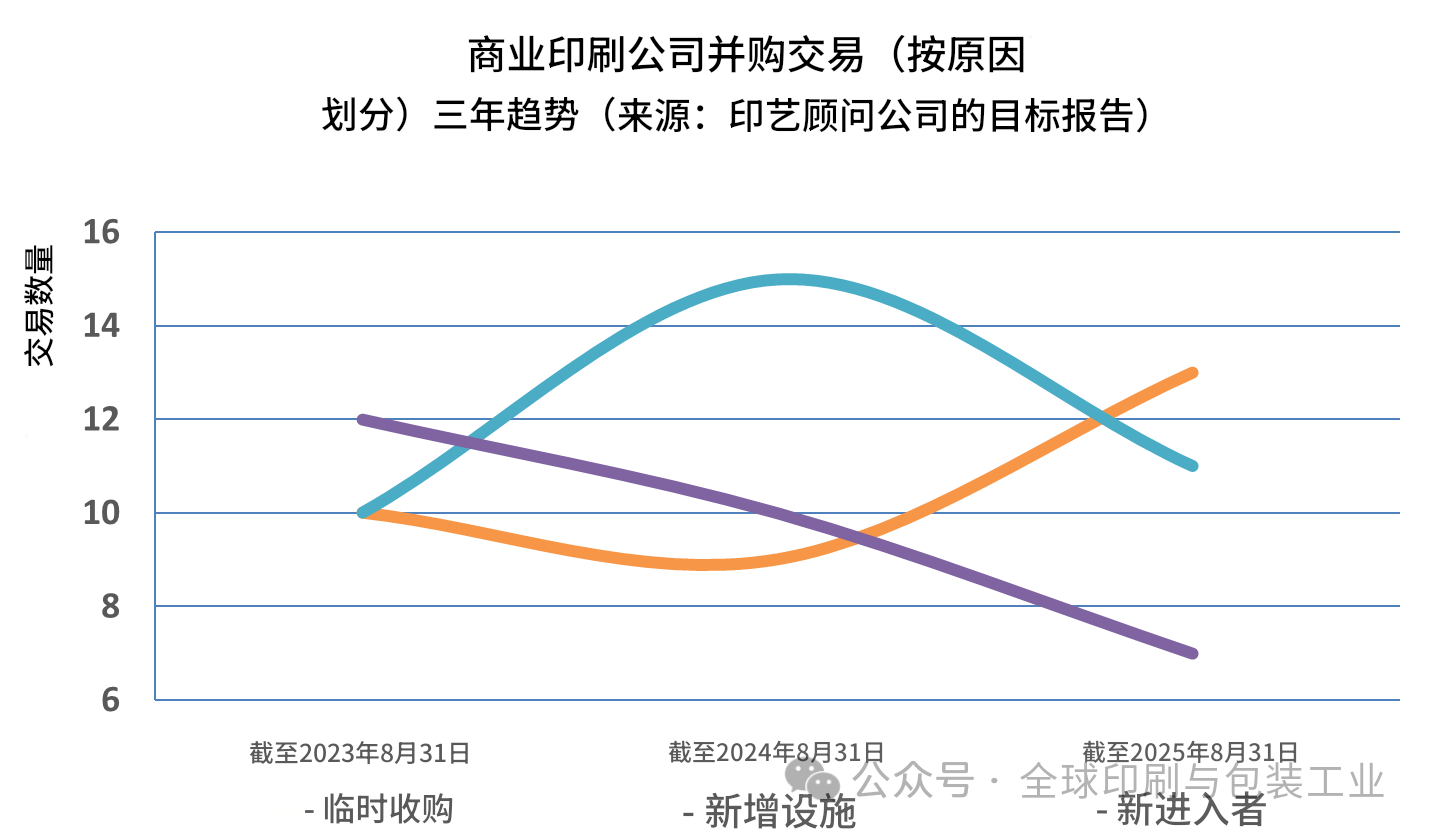
維持運(yùn)營(yíng)的整廠收購(gòu)減少。過(guò)去一年,商業(yè)印刷共有18起“收購(gòu)后維持原廠運(yùn)營(yíng)”的案例,其中11起系買(mǎi)方增加網(wǎng)點(diǎn)/產(chǎn)線,7起由新進(jìn)入者完成。值得注意的是,7 家新進(jìn)入者中有 6 家收購(gòu)的是小型特許經(jīng)營(yíng)門(mén)店,第 7 家收購(gòu)的是兼營(yíng)影印的商業(yè)印刷企業(yè)。剔除最小型店面后,商業(yè)印刷并未吸引到新的外部投資者。
在買(mǎi)方動(dòng)機(jī)和產(chǎn)業(yè)融合方面,就“地域擴(kuò)張”“新增服務(wù)”“私募參與”等多因素中,新增服務(wù)是最常被提及的交易動(dòng)機(jī):郵寄服務(wù)公司通過(guò)收購(gòu)進(jìn)入商業(yè)印刷(典型的橫向融合)。專(zhuān)業(yè)雜志出版商收購(gòu)商業(yè)印刷企業(yè)。一家商業(yè)印刷公司因新興的折疊紙盒業(yè)務(wù)而被收購(gòu)。
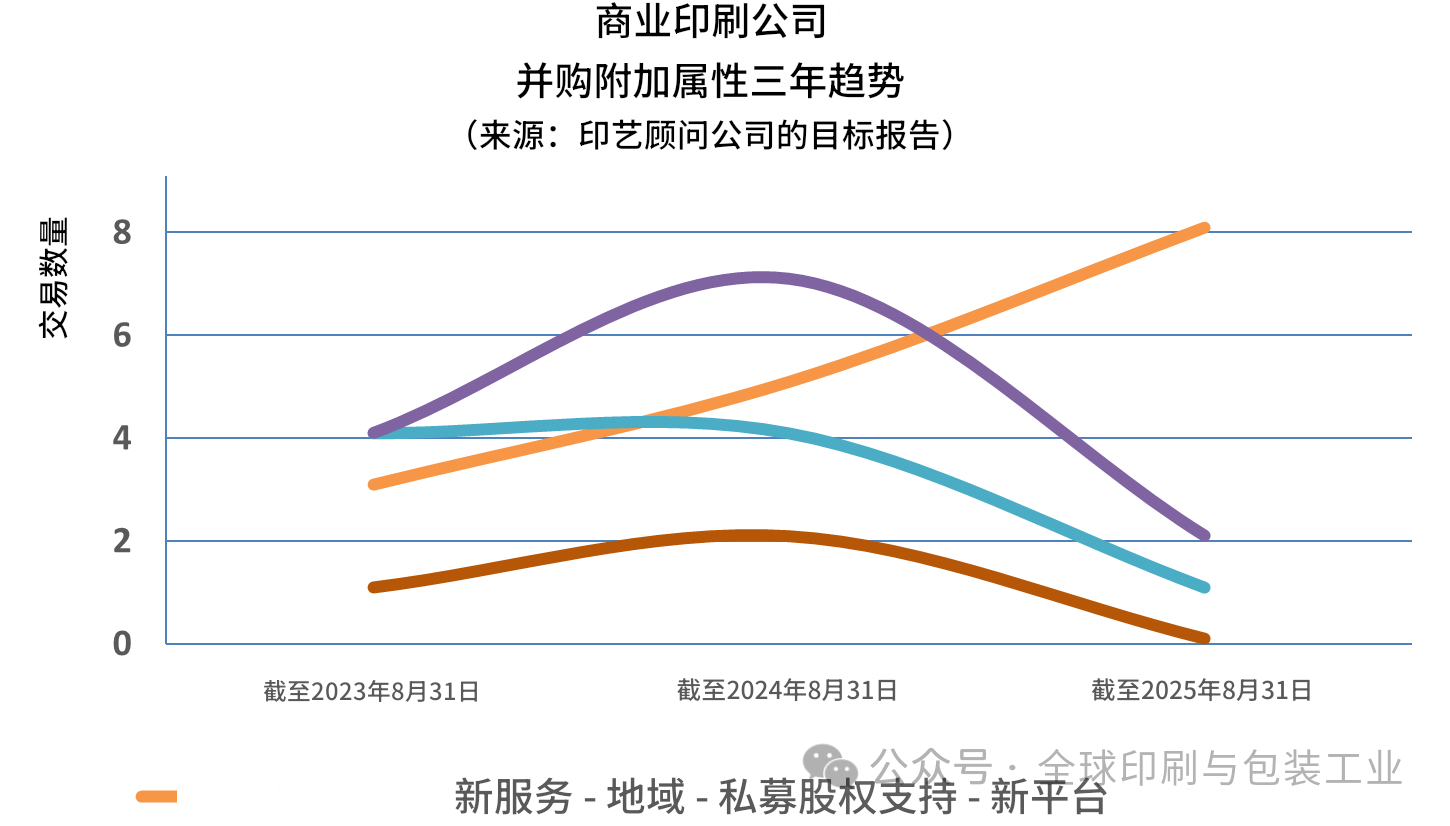
很多業(yè)主回憶2022年表現(xiàn)“出色”,部分企業(yè)2023年仍然強(qiáng)勁,但自2023年Q42024年起轉(zhuǎn)弱,2025年至今更顯“充滿(mǎn)挑戰(zhàn)”。用工緊張的抱怨明顯減少,但模擬機(jī)熟練操作員依然難覓。紙張供給相關(guān)問(wèn)題基本消失,前期高位庫(kù)存已被消化。定價(jià)權(quán)總體“回到買(mǎi)家”。私募股權(quán)對(duì)商業(yè)印刷的興趣顯著降溫,過(guò)去一年沒(méi)有新的私募支持平臺(tái)型項(xiàng)目宣布。雖未回到新冠前“資本冷寂期”,但謹(jǐn)慎已是共識(shí)。
代表性交易包括德拉蒙德(總部佛羅里達(dá)州杰克遜維爾)先后收購(gòu)亞特蘭大的 塔克·卡斯?fàn)柌镉∷⒐九c新倫敦通訊,以雙站點(diǎn)布局強(qiáng)化東南部區(qū)域影響。這是區(qū)域整合戰(zhàn)略(而非全國(guó)整合)的典型范例,即通過(guò)運(yùn)營(yíng)性收購(gòu)+并入式收購(gòu),在選定都會(huì)區(qū)穩(wěn)步做強(qiáng)。
02包裝行業(yè):仍最活躍,但熱度回落;標(biāo)簽降溫、私募占比穩(wěn)定
包裝市場(chǎng)連續(xù)5年為最活躍細(xì)分,但近兩年公開(kāi)交易數(shù)下降。標(biāo)簽印刷依舊穩(wěn)健但明顯降溫,過(guò)去12個(gè)月僅16筆,而2021年為29筆、2022年為41筆(彼時(shí)由私募驅(qū)動(dòng))。瓦楞包裝與折疊紙盒的收購(gòu)數(shù)量較去年下降。
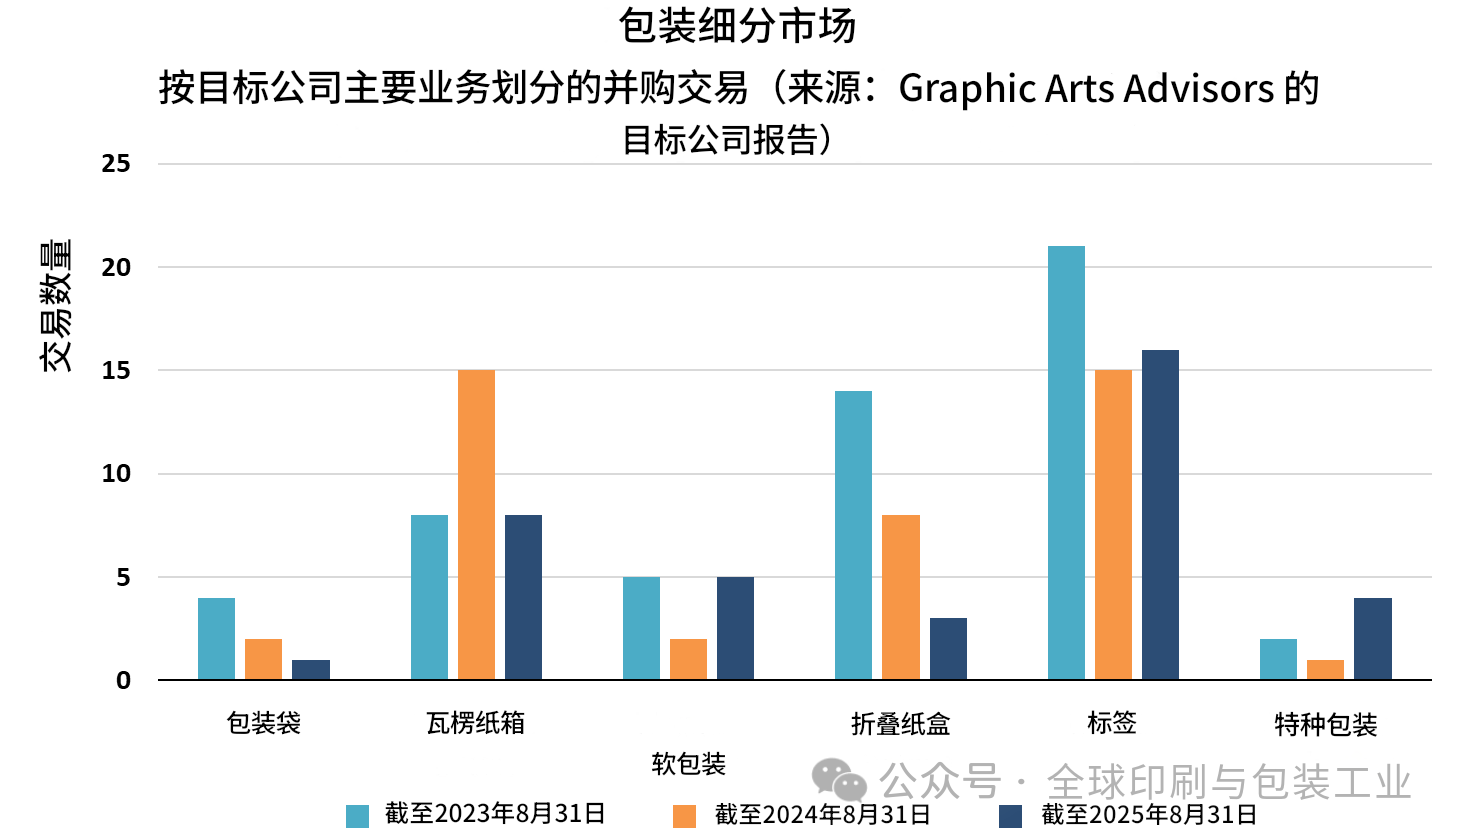
從交易結(jié)構(gòu)和動(dòng)因來(lái)看,過(guò)去12個(gè)月記錄的37筆包裝交易中,僅1筆為并入式收購(gòu)(買(mǎi)方邁耶斯將一座老舊折疊紙盒廠并入附近現(xiàn)有工廠;該買(mǎi)方去年亦做過(guò)類(lèi)似并入)。多數(shù)買(mǎi)家強(qiáng)調(diào)新增產(chǎn)能/設(shè)施與地域覆蓋擴(kuò)張是收購(gòu)關(guān)鍵動(dòng)因。私募股權(quán)參與19筆,占51%,與上年持平。7家新進(jìn)入者入場(chǎng),其中3家搭建了全新平臺(tái)。以地域擴(kuò)張為核心的動(dòng)因較往年重要性下降。
從影響力來(lái)看,國(guó)際紙業(yè)收購(gòu)得斯瑪?shù)南盗袆?dòng)作被認(rèn)為影響巨大。國(guó)際紙業(yè)介入盟迪-得斯瑪已達(dá)成的交易后,歐委會(huì)要求國(guó)際紙業(yè)將5家歐洲工廠出售給德國(guó)帕爾姆集團(tuán)。隨后,國(guó)際紙業(yè)又宣布在美國(guó)關(guān)閉18家工廠,以重塑其在包裝基材市場(chǎng)的全球定位。過(guò)去一年披露的多數(shù)關(guān)閉與得斯瑪體系有關(guān)(箱板紙、瓦楞紙板/紙箱)。
從健康度來(lái)看,包裝整體呈現(xiàn)“交易多、關(guān)閉少”的負(fù)相關(guān)特征,說(shuō)明在持續(xù)整合背景下,賣(mài)方環(huán)境仍然健康,估值相對(duì)堅(jiān)挺。
03大幅面及相關(guān)數(shù)字產(chǎn)品:成熟穩(wěn)健,體驗(yàn)式圖形崛起
為刻畫(huà)大幅面產(chǎn)業(yè)的差異化,將其細(xì)分為:零售展示(以商展、展具為主)、大幅面圖形(活動(dòng)、建筑、體驗(yàn)式圖形)、車(chē)隊(duì)圖形(運(yùn)輸車(chē)身貼膜等)、橫幅與展板(通用大幅面輸出服務(wù))。
首先是差異化正在遷移,從“先發(fā)優(yōu)勢(shì)”轉(zhuǎn)向“在線直銷(xiāo)能力、規(guī)劃與安裝能力、增值應(yīng)用(如家裝/辦公裝飾畫(huà)布打印)”。其次是體驗(yàn)式圖形作為新興類(lèi)別加速崛起,在高質(zhì)量圖形制作基礎(chǔ)上,疊加結(jié)構(gòu)件、聲光電與多元互動(dòng),打造沉浸式品牌/娛樂(lè)體驗(yàn)。
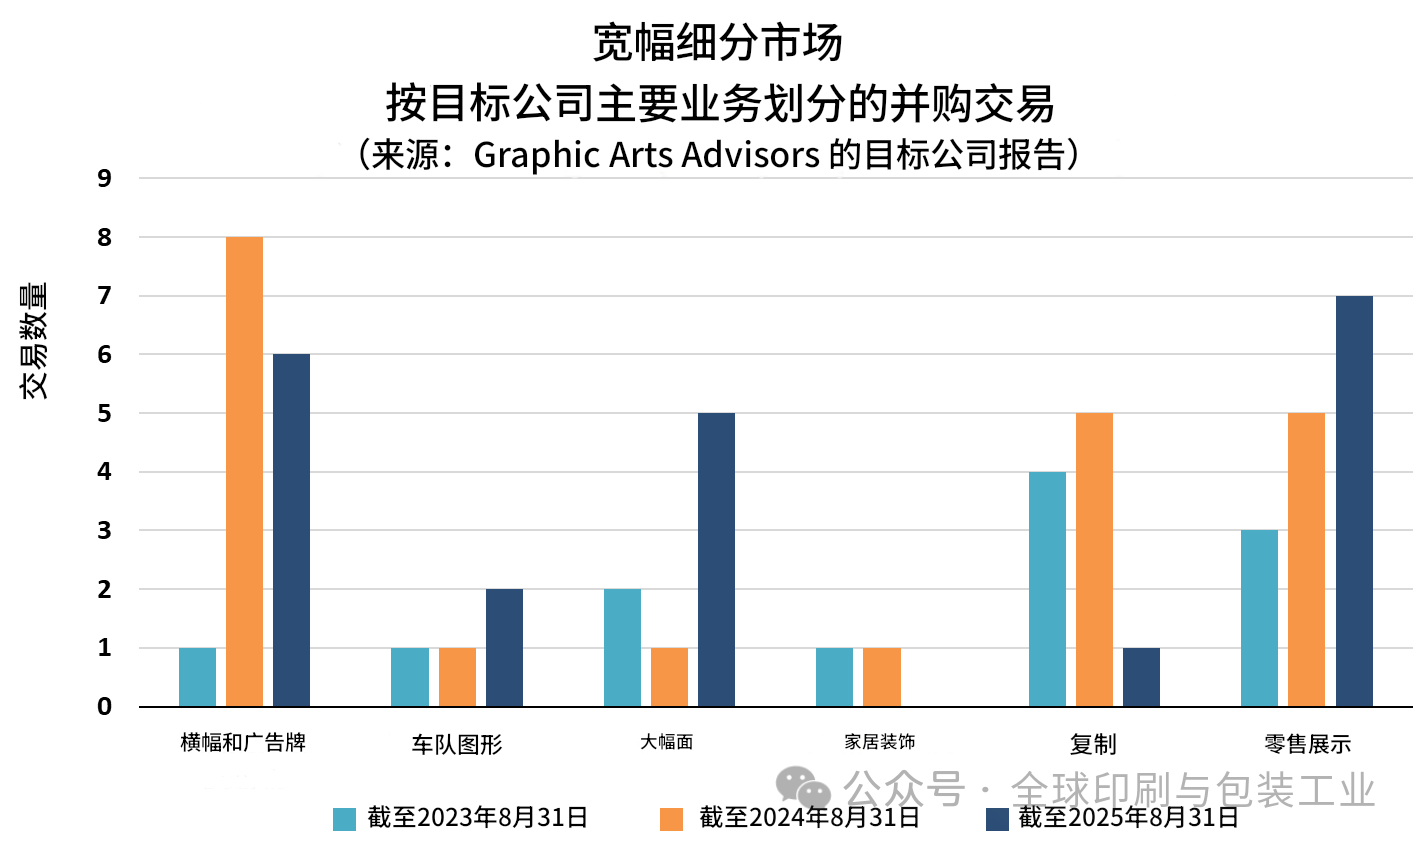
交易態(tài)勢(shì)方面,過(guò)去12個(gè)月大幅面共有21筆公開(kāi)交易,與去年持平。私募更為活躍,但未出現(xiàn)新平臺(tái)。預(yù)計(jì)未來(lái)交易活躍度仍將維持:缺乏差異化者將承壓退出,而在活動(dòng)/零售/建筑/體驗(yàn)式賽道的領(lǐng)先者將憑借優(yōu)質(zhì)商業(yè)模型更受金融投資人青睞。
代表性交易包括河濱公司 收購(gòu)沃梅拉(2024/01);瓦瑟曼收購(gòu)藍(lán)媒體(2024/03;總部亞利桑那,擅長(zhǎng)大幅面印刷、安裝與場(chǎng)景化品牌塑造)。莫斯收購(gòu)英國(guó)火箭圖形(2024/02),最具代表性地體現(xiàn)“體驗(yàn)式圖形”趨勢(shì)。莫斯(總部伊利諾伊州富蘭克林)專(zhuān)注張力織物圖形裝置,收入已超1億美元,通過(guò)連續(xù)并購(gòu)擴(kuò)張地理范圍與應(yīng)用邊界,但始終聚焦張力織物這一利基。
04風(fēng)險(xiǎn)與警示:破產(chǎn)與關(guān)閉的雙重信號(hào)
從破產(chǎn)申請(qǐng)來(lái)看,數(shù)量溫和上升,小微主體偏多。去年已出現(xiàn)的溫和上升趨勢(shì)在今年繼續(xù)。細(xì)看數(shù)據(jù),較多為小型企業(yè)申請(qǐng)第七章(清算)破產(chǎn),部分所有者并不了解其他可選路徑。在本行業(yè),除非是體量足以承受破產(chǎn)成本和客戶(hù)疑慮的大型企業(yè)(如LSC通訊),否則破產(chǎn)程序很難走通。更可行且更優(yōu)先的路徑,是快速出售資產(chǎn)/客戶(hù)組合并實(shí)施非破產(chǎn)關(guān)閉。
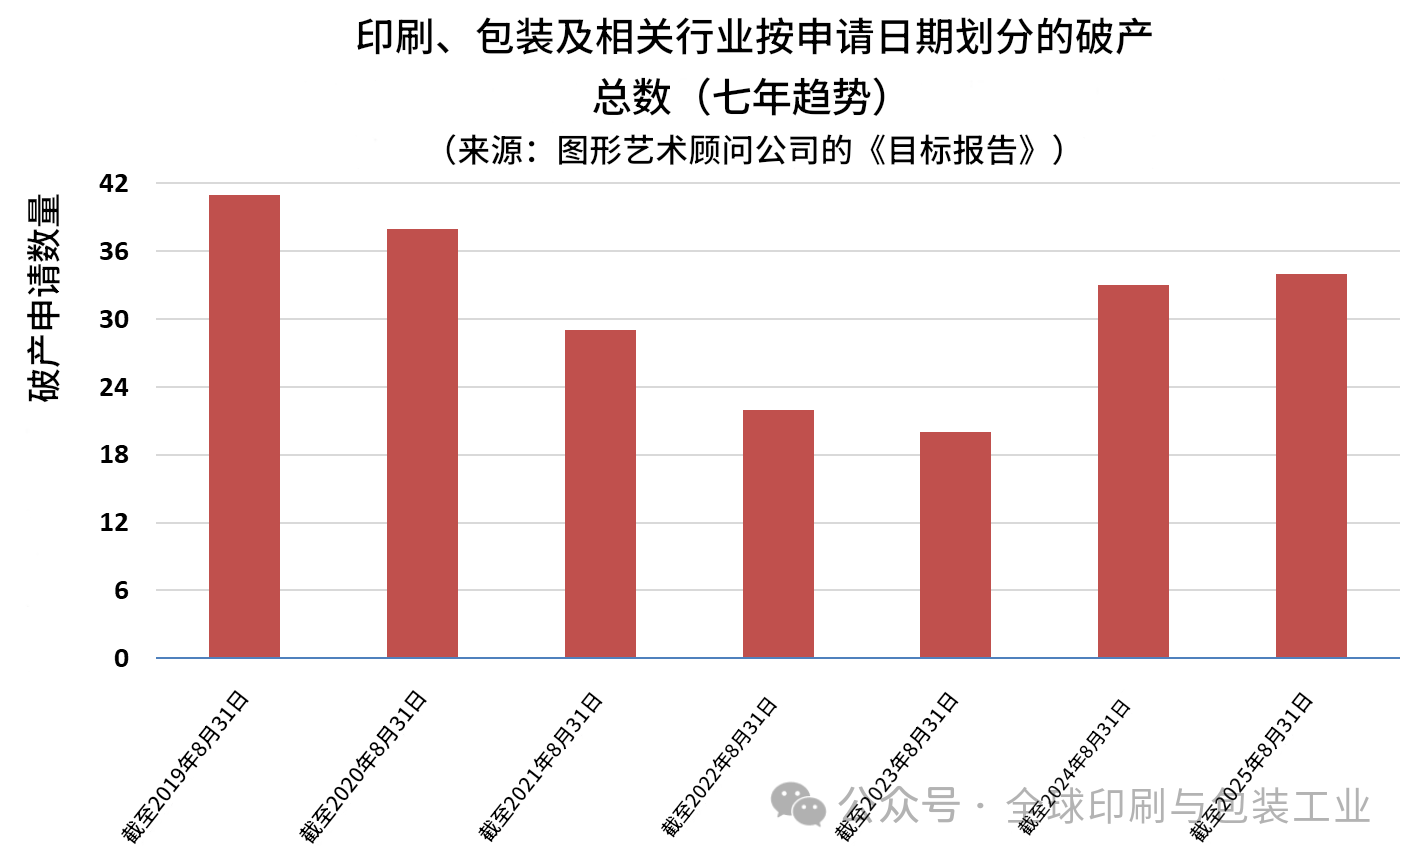
商業(yè)印刷在破產(chǎn)數(shù)上再次居于首位;其中5起來(lái)自直郵。但年度最受關(guān)注破產(chǎn)無(wú)疑是瀾達(dá)數(shù)字印刷公司。該公司全球裝機(jī)50d多臺(tái)、單機(jī)約350萬(wàn)美元,累計(jì)消耗投資超13億美元后申請(qǐng)破產(chǎn)。對(duì)已裝機(jī)用戶(hù)而言,尋找買(mǎi)家接盤(pán)并持續(xù)供保是當(dāng)務(wù)之急。最新公告顯示已完成出售交易。
此外,非破產(chǎn)關(guān)閉創(chuàng)2012年以來(lái)新高,造紙業(yè)重組是主因,過(guò)去12個(gè)月非破產(chǎn)工廠關(guān)閉61起,較上一年41起顯著增加,為2012年以來(lái)最高(此前峰值為截至 2014/8/31的12個(gè)月57起)。
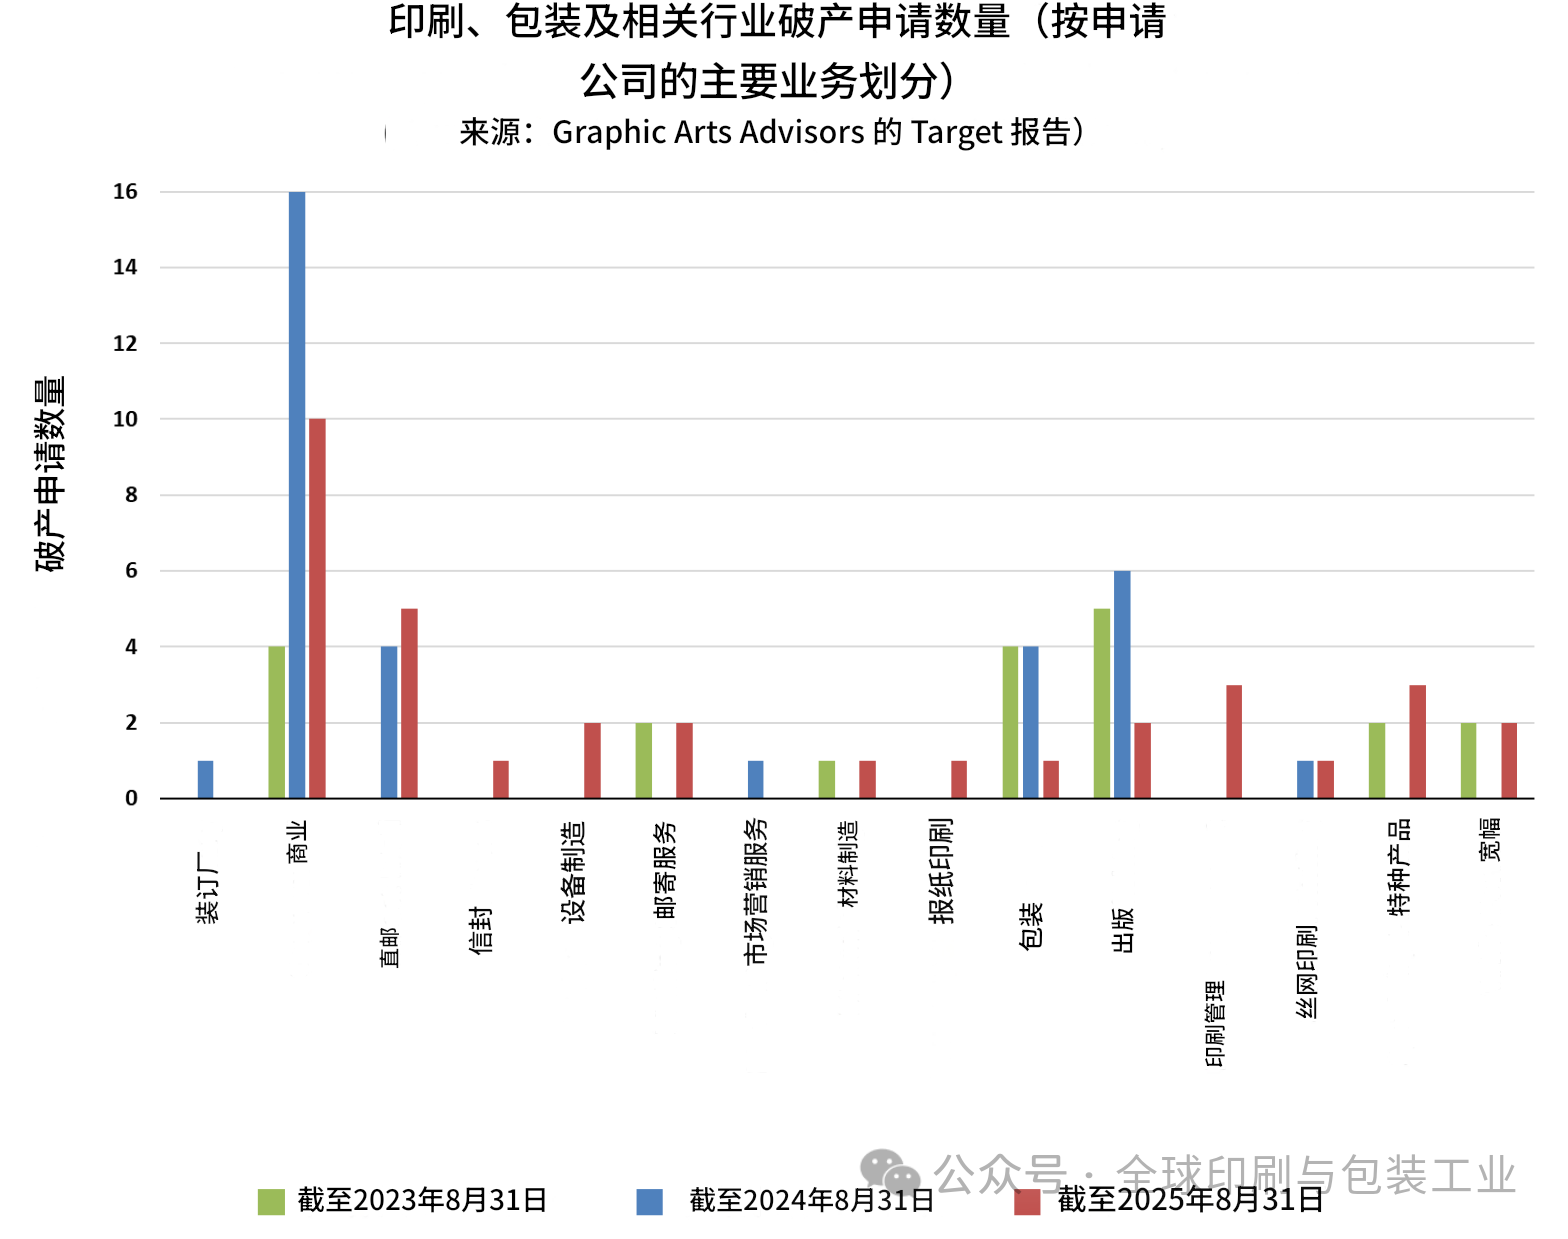
按細(xì)分看,整體并非一片黯淡,主因是造紙行業(yè)的結(jié)構(gòu)性重組:造紙廠關(guān)閉帶動(dòng)關(guān)聯(lián)紙箱廠連鎖退出,尤其是國(guó)際紙業(yè)在美的產(chǎn)能精簡(jiǎn)加速了該趨勢(shì)。報(bào)業(yè)印刷及相關(guān)卷筒膠印廣告插頁(yè)產(chǎn)能繼續(xù)收縮。商業(yè)裝訂廠關(guān)閉數(shù)量創(chuàng)高,可能因商業(yè)印刷需求走弱,且大型客戶(hù)為提升效率與成本競(jìng)爭(zhēng)力將裝訂內(nèi)遷。與地方社區(qū)報(bào)紙停刊同步,相關(guān)報(bào)業(yè)印刷廠關(guān)閉并不意外。
在“新常態(tài)”中精細(xì)化整合最后,回答“上市最佳時(shí)機(jī)”與“買(mǎi)方何時(shí)完成交易”的問(wèn)題,歷史規(guī)律顯示交易在入夏階段傾向下滑。今年亦然:雖然年初至今總體穩(wěn)定,但三個(gè)月滾動(dòng)口徑顯示,1月峰值之后穩(wěn)步回落,至7–8月達(dá)到年內(nèi)低點(diǎn)。
后疫情需求繁榮已結(jié)束,政府刺激的邊際效應(yīng)消退,融資利率仍高位,價(jià)格紀(jì)律回歸,貿(mào)易政策不確定猶存。業(yè)主對(duì)“新常態(tài)”的適應(yīng)度提升,但樂(lè)觀謹(jǐn)慎并存。若以當(dāng)前對(duì)話推演至明年:更多賣(mài)方或?qū)⑷胧校毁I(mǎi)方將擁有更充足的深思熟慮的并購(gòu)選項(xiàng);促銷(xiāo)/優(yōu)惠(例如條款讓利、工具性激勵(lì))的可用性可能上升,助推交易達(dá)成。