
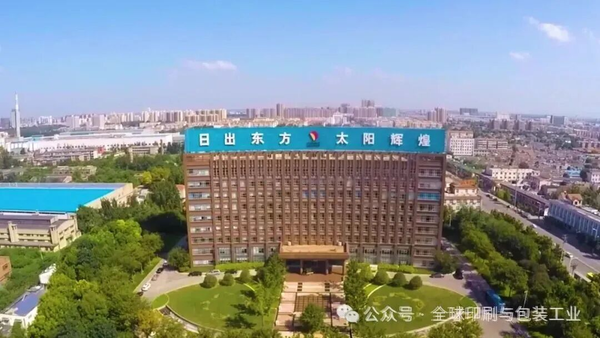
在造紙行業(yè)風(fēng)云變幻、宏觀經(jīng)濟(jì)波動與原材料價(jià)格震蕩交織的2025年,作為中國造紙行業(yè)的領(lǐng)軍企業(yè),山東太陽紙業(yè)股份有限公司(以下簡稱“太陽紙業(yè)”)再次交出了一份含金量十足的年度答卷。 2月27日,隨著2025年度業(yè)績快報(bào)的正式發(fā)布,這家總部位于山東兗州的造紙巨頭,不僅展示了其在復(fù)雜市場環(huán)境下的強(qiáng)大抗壓能力,更通過一系列戰(zhàn)略維度的深度布局,勾勒出了一個“漿紙一體化”帝國的穩(wěn)健底色。 財(cái)務(wù)數(shù)據(jù)背后的“減法”與“加法” 從財(cái)務(wù)報(bào)表的首行來看,太陽紙業(yè)在2025年經(jīng)歷了一場“以退為進(jìn)”的內(nèi)生式增長。報(bào)告期內(nèi),公司實(shí)現(xiàn)營業(yè)總收入391.81億元,較去年同期減少了15.42億元,同比降幅為3.79%。在營收規(guī)模小幅收縮的背景下,利潤端的表現(xiàn)卻顯得尤為亮眼:歸屬于上市公司股東的凈利潤達(dá)到了32.58億元,比上年的31.01億元增長了5.05%。 這種“營收微降、利潤反升”的反差,恰恰體現(xiàn)了公司在經(jīng)營效率和成本控制上的深厚功底。 深入剖析季度數(shù)據(jù)可以發(fā)現(xiàn),太陽紙業(yè)在2025年第四季度的表現(xiàn)極具爆發(fā)力。第四季度單季實(shí)現(xiàn)營收102.45億元,成功突破百億大關(guān)。而在利潤層面,第四季度歸母凈利潤
by CPP114通訊員
1月19日,國家統(tǒng)計(jì)局發(fā)布2025年中國經(jīng)濟(jì)年報(bào)。 初步核算,全年國內(nèi)生產(chǎn)總值1401879億元,按不變價(jià)格計(jì)算,比上年增長5.0%。分季度看,一季度國內(nèi)生產(chǎn)總值同比增長5.4%,二季度增長5.2%,三季度增長4.8%,四季度增長4.5%。從環(huán)比看,四季度國內(nèi)生產(chǎn)總值增長1.2%。 統(tǒng)計(jì)局全文如下: 2025年經(jīng)濟(jì)發(fā)展向新向優(yōu) 預(yù)期目標(biāo)圓滿實(shí)現(xiàn) 2025年,面對國內(nèi)外經(jīng)濟(jì)環(huán)境的復(fù)雜變化,在以習(xí)近平同志為核心的黨中央堅(jiān)強(qiáng)領(lǐng)導(dǎo)下,各地區(qū)各部門深入貫徹落實(shí)黨中央、國務(wù)院決策部署,堅(jiān)定不移貫徹新發(fā)展理念、推動高質(zhì)量發(fā)展,統(tǒng)籌國內(nèi)國際兩個大局,統(tǒng)籌發(fā)展和安全,實(shí)施更加積極有為的宏觀政策,縱深推進(jìn)全國統(tǒng)一大市場建設(shè),國民經(jīng)濟(jì)運(yùn)行頂壓前行、向新向優(yōu),高質(zhì)量發(fā)展取得新成效,經(jīng)濟(jì)社會發(fā)展主要目標(biāo)任務(wù)圓滿實(shí)現(xiàn),“十四五”勝利收官。 初步核算,全年國內(nèi)生產(chǎn)總值1401879億元,按不變價(jià)格計(jì)算,比上年增長5.0%。分產(chǎn)業(yè)看,第一產(chǎn)業(yè)增加值93347億元,比上年增長3.9%;第二產(chǎn)業(yè)增加值499653億元,增長4.
by CPP114通訊員2025年,全球紙漿和造紙行業(yè)并未如預(yù)期般迎來簡單的周期性復(fù)蘇。相反,這一年成為了行業(yè)歷史上一個深遠(yuǎn)的“分水嶺”。站在2025年的歲末回望,我們會發(fā)現(xiàn),盡管行業(yè)整體仍籠罩在宏觀經(jīng)濟(jì)不確定性的迷霧中,但其內(nèi)在的骨架已發(fā)生了根本性的重塑。這不再僅僅是市場景氣度的波動,而是一場由產(chǎn)能重組、貿(mào)易流向變更以及監(jiān)管壓力倒逼而成的深層次結(jié)構(gòu)性變革。區(qū)域間的競爭鴻溝正在以前所未有的速度拉大,戰(zhàn)略清晰度已取代單純的規(guī)模擴(kuò)張,成為企業(yè)生存與進(jìn)階的唯一門票。 產(chǎn)能大遷徙:亞太“向左”擴(kuò)張,歐美“向右”收縮 2025年全球紙業(yè)版圖最顯著的變化,莫過于產(chǎn)能分布的劇烈極化。這一年,新增產(chǎn)能的引擎幾乎完全切換到了亞太地區(qū),而曾經(jīng)的行業(yè)高地歐洲和北美,則深陷產(chǎn)能合理化和結(jié)構(gòu)性關(guān)停的泥潭。 在北美,行業(yè)正經(jīng)歷著一場近乎慘烈的“去產(chǎn)能”陣痛。據(jù)統(tǒng)計(jì),僅2025年一年,北美就損失了近600萬噸產(chǎn)能,其中美國箱板紙行業(yè)的萎縮尤為觸目驚心。國際紙業(yè)在第一季度便果斷關(guān)閉了位于路易斯安那州、佐治亞州等多地的箱板紙與包裝工廠,瞬間削減了百萬噸級的年產(chǎn)能。這種大規(guī)模的收縮,本質(zhì)上是企業(yè)在面對老舊資產(chǎn)競爭力下滑與市場需
by CPP114通訊員2025年,全球紙業(yè)與包裝行業(yè)在綠色減碳、供應(yīng)鏈重構(gòu)以及多元化包裝需求的推動下,迎來了一場深刻的資本大考。 這一年,企業(yè)間的較量已不再局限于產(chǎn)能的簡單堆砌,而是延伸到了全球“林漿紙”產(chǎn)業(yè)鏈的掌控力、生物基材料的溢價(jià)能力以及循環(huán)經(jīng)濟(jì)的生態(tài)護(hù)城河。 為了更直觀地呈現(xiàn)全球紙業(yè)與包裝行業(yè)的頂層權(quán)力結(jié)構(gòu),我們根據(jù)2025年12月31日全球股市收盤后的市值表現(xiàn),為您揭曉全球紙業(yè)與包裝行業(yè)最具價(jià)值的十大權(quán)勢力量。 10?太陽紙業(yè),市值440.14億元 中國造紙工業(yè)的領(lǐng)航者,也是成功躋身全球包裝與紙業(yè)“前十陣營”的中國驕傲。依托山東、廣西、老撾三大基地,太陽紙業(yè)構(gòu)建了極具韌性的全品類矩陣,其前瞻性的林漿紙一體化布局,使其在原材料自給率和成本對沖能力上展現(xiàn)出國際頂級水準(zhǔn)。 09?斯道拉恩索,市值686.36億元 跨越百年的北歐巨頭,專注于可再生產(chǎn)品與環(huán)保包裝創(chuàng)新。作為全球可持續(xù)發(fā)展的標(biāo)桿,其業(yè)務(wù)重點(diǎn)已全面轉(zhuǎn)向可再生材料。在面對全球“禁塑”和碳稅挑戰(zhàn)時,斯道拉恩索憑借其在生物復(fù)合材料領(lǐng)域的積累,維持了強(qiáng)勁的資本溢價(jià)。 08?書贊桉諾,市值808.01億元 全球最大的商品漿生產(chǎn)商
by CPP114通訊員
歲月不居,時節(jié)如流。 當(dāng)2025年的日歷翻至最后一月,也催啟了年度盤點(diǎn)的序章。值此辭舊迎新之際,一場對印包行業(yè)的深度回溯與脈絡(luò)梳理,正當(dāng)其時。 中華印刷包裝網(wǎng)“2025印包行業(yè)年度盤點(diǎn)”專題大幕將啟,我們將以系列報(bào)道為筆,穿梭于全年時光軌跡:捕捉行業(yè)熱點(diǎn)事件,總結(jié)發(fā)展核心趨勢,記錄標(biāo)桿企業(yè)風(fēng)采,為您全景呈現(xiàn)一幅波瀾壯闊的2025印包行業(yè)年度畫卷。 2025年,中國印刷包裝行業(yè)在“由大到強(qiáng)”的征途上,正迎來一場深層次的變革。其發(fā)展態(tài)勢呈現(xiàn)出顯著的“冰火交織”特征:一方面,短期經(jīng)營數(shù)據(jù)面臨壓力,行業(yè)步入深度調(diào)整期;另一方面,長期向好的產(chǎn)業(yè)基礎(chǔ)穩(wěn)固,以“數(shù)字化”和“綠色化”為核心的轉(zhuǎn)型升級正在全力推進(jìn),為行業(yè)的高質(zhì)量發(fā)展注入強(qiáng)勁新動力。 在產(chǎn)業(yè)規(guī)模上,2025年我國印刷業(yè)整體規(guī)模躍居全球首位,總產(chǎn)值突破1.5萬億元。 政策方向上,國家新聞出版署于今年6月正式發(fā)布《印刷業(yè)數(shù)字化三年行動計(jì)劃(2025—2027年)》,為全行業(yè)指明了以數(shù)字化培育新質(zhì)生產(chǎn)力的戰(zhàn)略方向。 市場環(huán)境方面,2024年12月,中央經(jīng)濟(jì)會議首次提出要綜合整治“內(nèi)卷式”競爭,
by CPP114通訊員根據(jù)人人文庫發(fā)布的行業(yè)調(diào)查,2025年中國軟包裝(含塑料、紙塑復(fù)合)市場規(guī)模約1,500億元,對應(yīng)需求量1,130萬~1,180萬噸,但全國已投產(chǎn)+在建有效產(chǎn)能超過1,550萬噸。 2025年國慶中秋“雙節(jié)”假期,全國國內(nèi)出游8.88億人次,出游總花費(fèi)8,090億元,兩項(xiàng)指標(biāo)均創(chuàng)歷史新高。然而,旅游零售的火爆并未如期傳導(dǎo)至塑料軟包裝行業(yè)。10月中旬,本應(yīng)進(jìn)入傳統(tǒng)旺季的軟包裝企業(yè)普遍反映“訂單增長乏力、利潤壓縮明顯”。本報(bào)告結(jié)合公開數(shù)據(jù)與政策動向,對當(dāng)前塑料軟包裝市場的真實(shí)溫度、需求結(jié)構(gòu)變化、成本-產(chǎn)能矛盾、綠色政策倒逼及技術(shù)演進(jìn)進(jìn)行系統(tǒng)梳理,并對2025年四季度至2026年一季度的走勢做出前瞻性判斷。 ? 一、內(nèi)需冷熱不均 旅游零售“人氣高、客單低”,軟包裝訂單增幅低于預(yù)期 “雙節(jié)”消費(fèi)數(shù)據(jù)呈現(xiàn)“人次高增長、人均低增長”的結(jié)構(gòu)性特征:出游人次同比+16.1%,但人均花費(fèi)僅+1.9%
by CPP114通訊員
一份來自布魯塞爾國際回收局(BIR)的權(quán)威報(bào)告——《全球廢紙鏡像》,為我們揭示了當(dāng)前全球,尤其是北美和歐洲廢紙回收市場的嚴(yán)峻形勢。正如一位資深業(yè)內(nèi)人士所坦言,北美市場的前景“不容樂觀”,甚至已經(jīng)步入“結(jié)構(gòu)性衰退”的泥潭。 北美市場:烏云籠罩下的價(jià)格下跌與需求萎縮 瑞士貿(mào)易公司 Vipa 集團(tuán)旗下的 Vipa 美國董事會成員邁爾斯·科恩,在代表該集團(tuán)首席執(zhí)行官馬克·埃利希撰寫的報(bào)告中,毫不避諱地指出了北美造紙行業(yè)的整體困境。 01市場疲軟與價(jià)格斷崖式下跌 在經(jīng)歷了年初幾個月的價(jià)格上漲或穩(wěn)定后,北美廢紙市場在 5 月和 6 月迎來了顯著的疲軟期。幾乎所有區(qū)域的廢紙價(jià)格都出現(xiàn)了下跌,特別是兩大主力品種——舊瓦楞紙箱(OCC)和混合紙,以及過去一直相對堅(jiān)挺的高等級紙,均未能幸免。 科恩指出,這種價(jià)格下滑的根本原因是需求的直線下降。隨著需求方的疲軟,回收纖維的庫存開始在市場上積壓,回收商的庫房壓力徒增。隨之而來的反應(yīng)是,美國國內(nèi)的紙廠開始減少訂單,甚至出現(xiàn)“試圖拒絕履行合同規(guī)定的噸位”的現(xiàn)象。這種緊張的市場情緒進(jìn)一步被供應(yīng)商對未來幾個月價(jià)格可能持續(xù)下跌的預(yù)期所加劇。 02經(jīng)濟(jì)宏觀因素
by CPP114通訊員9月18-19日,2025印刷包裝產(chǎn)業(yè)經(jīng)濟(jì)論壇暨全國印刷經(jīng)理人年會于浙江杭州隆重舉行。會上,眾多行業(yè)大咖呈現(xiàn)了一場場精彩分享,為參會同仁啟迪新思考、新方向。接下來,我們會陸續(xù)整理年會中的精華內(nèi)容,更多精彩值得期待!本期聚焦的是北京科印傳媒文化股份有限公司原總編王麗杰主題為《科印報(bào)告:我國印刷產(chǎn)業(yè)發(fā)展現(xiàn)狀與趨勢洞察》的演講內(nèi)容。 2025年前三季度已步入尾聲,行業(yè)今年的經(jīng)營走勢如何?發(fā)展態(tài)勢在發(fā)生怎樣的變遷?印企尤其是大企業(yè),又在做怎樣的布局與行動?下面,我們用數(shù)字說話和案例觀察的方式進(jìn)行一次盤點(diǎn),希望能給大家?guī)韱l(fā)。 今年經(jīng)營走勢觀察 首先,我們來看一下,印刷行業(yè)今年的經(jīng)營走勢,截止到7月底的情況。所觀察數(shù)據(jù)依托于國家統(tǒng)計(jì)局對規(guī)上企業(yè)(年?duì)I業(yè)收入2000萬元以上)的統(tǒng)計(jì)。在國家統(tǒng)計(jì)局的統(tǒng)計(jì)池中,印刷行業(yè)的規(guī)上企業(yè)有7000多家,相比全行業(yè)10萬多家企業(yè),這7000多家數(shù)量雖然不多,但它們的營收已經(jīng)占全行業(yè)總營收的近一半左右,所以這是非常重要的一個觀察點(diǎn)。 1.工業(yè)增加值 選用工業(yè)增加值指標(biāo),是用來做對比分析的,幫助我們了解全國經(jīng)濟(jì)走勢、工業(yè)經(jīng)濟(jì)情況以及我們印刷業(yè)的情況
by CPP114通訊員