拆解裕同、中榮、合興、美盈森半年報(bào),同樣做包裝差距這么大?
2026年上半年,國內(nèi)紙包裝行業(yè)在終端消費(fèi)弱復(fù)蘇與產(chǎn)業(yè)鏈成本博弈中持續(xù)尋找平衡。通過對合興包裝、美盈森、裕同科技、中榮股份四大上市巨頭一季度與半年度數(shù)據(jù)的拆解,二季度的真實(shí)經(jīng)營圖譜與盈利分化特征已清晰浮出水面。
四大瓦楞彩盒巨頭二季度核心經(jīng)營分析
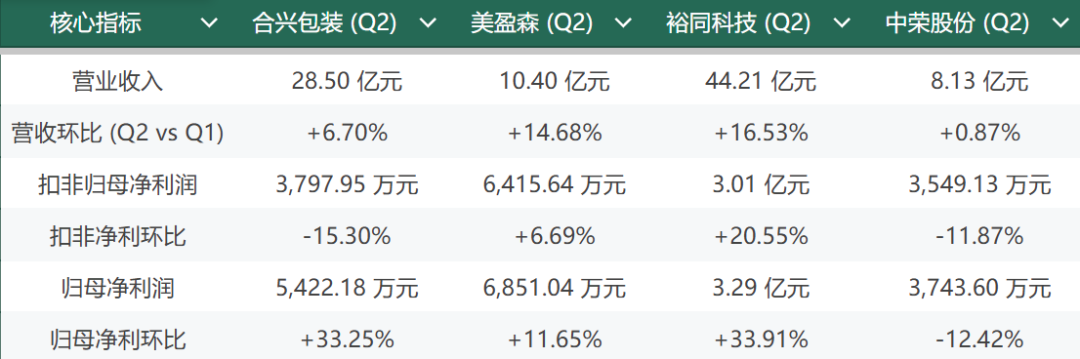
從各家二季度單季財(cái)務(wù)數(shù)據(jù)及環(huán)比表現(xiàn)來看,頭部企業(yè)在訂單承接、成本轉(zhuǎn)嫁與利潤結(jié)構(gòu)上呈現(xiàn)出截然不同的發(fā)展軌跡:
合興包裝:主業(yè)扣非承壓,非經(jīng)常性收益增厚賬面
營收端溫步抬升: 二季度單季實(shí)現(xiàn)營收28.5億元,環(huán)比微增6.7%(增加約1.79億元),展現(xiàn)出深耕瓦楞包裝主業(yè)的強(qiáng)客戶粘性。
利潤結(jié)構(gòu)顯著分化: 二季度歸母凈利潤環(huán)比大幅反彈33.25%(達(dá)5422.18萬元),但扣非凈利潤反而環(huán)比下滑15.3%(僅為3797.95萬元)。
收益屬性拆解: 二季度非經(jīng)常性凈收益達(dá)+1624.23萬元(一季度為-415.01萬元),表明賬面利潤的高增主要由政府補(bǔ)助或資產(chǎn)處置等非經(jīng)常性損益帶動,主營快消品包裝業(yè)務(wù)受下游客戶降本傳導(dǎo)與剛性成本上升影響,邊際毛利面臨階段性擠壓。
美盈森:訂單穩(wěn)健修復(fù),主營盈利扎實(shí)健康
營收重回雙位數(shù)增長: 二季度單季營收達(dá)10.4億元,環(huán)比增長14.68%,單季營收規(guī)模突破10億元關(guān)口,反映出智能制造與下游多元客戶訂單在二季度呈現(xiàn)良好的回暖節(jié)奏。
利潤實(shí)現(xiàn)同步向上: 二季度歸母凈利(6851.04萬元,環(huán)比+11.65%)與扣非凈利(6415.64萬元,環(huán)比+6.69%)保持穩(wěn)健增長。
主業(yè)純粹度極高: 一季度與二季度扣非利潤占?xì)w母利潤比例均保持在93%以上,盈利基本盤扎實(shí),表現(xiàn)出較強(qiáng)的抗波動韌性。
裕同科技:規(guī)模效應(yīng)釋放,盈利彈性全面領(lǐng)跑
營收加速放量: 二季度單季營收突破44.21億元,較一季度凈增6.27億元,環(huán)比大幅增長16.53%,下游消費(fèi)電子核心客戶備貨需求顯著提速。
經(jīng)營杠桿充分體現(xiàn): 二季度扣非凈利潤達(dá)3.01億元(環(huán)比+20.55%),歸母凈利潤達(dá)3.29億元(環(huán)比+33.91%)。利潤增速顯著跑贏營收增速,展現(xiàn)出高端紙包裝龍頭在規(guī)模效應(yīng)釋放后的高盈利彈性與成本管控優(yōu)勢。
結(jié)構(gòu)持續(xù)優(yōu)化: 扣非利潤占比超91%,內(nèi)生主業(yè)增長極為強(qiáng)勁。
中榮股份:營收橫盤維穩(wěn),毛利與費(fèi)用端短期受擠
營收整體平穩(wěn): 二季度單季實(shí)現(xiàn)營收8.13億元,較一季度微增0.87%,兩個季度交付規(guī)模基本持平,消費(fèi)與日化包裝底盤相對穩(wěn)固。
盈利端雙位數(shù)收縮:二季度扣非凈利潤(3549.13 萬元)與歸母凈利潤(3743.6萬元)分別環(huán)比下滑11.87%與12.42%。在營收微增的情況下凈利潤走弱,顯示二季度在原材料成本轉(zhuǎn)嫁及期間費(fèi)用控制上面臨短期阻力。
主業(yè)支撐穩(wěn)固: 扣非利潤占?xì)w母比重維持在94.81%,雖然利潤率承壓,但盈利依然高度依賴主業(yè)運(yùn)營。
紙包裝行業(yè)當(dāng)下的“三重承壓”
紙包裝作為典型的中游制造業(yè),處于產(chǎn)業(yè)鏈的“夾心層”。四大巨頭在二季度呈現(xiàn)出的盈利分化與部分企業(yè)扣非利潤的收縮,深刻折射出當(dāng)前行業(yè)面臨的三重系統(tǒng)性壓力:
上游原輔料與剛性成本的“鈍刀割肉”: 原紙采購端受進(jìn)口木漿價格周期性擾動與大宗廢紙/白卡紙價格震蕩影響,整體采購成本并未形成持續(xù)的單邊下行紅利;同時,環(huán)保水性油墨、環(huán)保膠黏劑等輔料成本居高不下,疊加人工工資、廠房折舊等固定成本的剛性上升,持續(xù)擠壓中游包裝廠的毛利空間。
下游核心客戶的“強(qiáng)力降本傳導(dǎo)”: 在終端消費(fèi)市場溫和復(fù)蘇的背景下,下游食品飲料、日化美妝、快消品等品牌客戶自身的經(jīng)營策略更加注重控本增效。品牌方頻繁通過集中比價、壓低加工費(fèi)、拉長應(yīng)收賬款賬期等方式將價格壓力強(qiáng)勢傳導(dǎo)至包裝供應(yīng)商,導(dǎo)致中游制造端缺乏足夠的成本轉(zhuǎn)嫁話語權(quán)。
存量博弈下的“同質(zhì)化價格內(nèi)卷”: 傳統(tǒng)瓦楞紙箱和普通中低端彩盒的準(zhǔn)入門檻相對較低,區(qū)域性產(chǎn)能整體供過于求。為爭奪有限的存量訂單,大量中小企業(yè)采取低價策略參與競爭,拉低了區(qū)域市場的加工費(fèi)均價,對合興、中榮等快消品包裝龍頭的扣非凈利率形成了持續(xù)的壓制。
二季度紙包裝行業(yè)呈現(xiàn)出“規(guī)模易得、利潤難守”的普遍現(xiàn)狀。
除了裕同科技憑借高端消費(fèi)電子的品類壁壘和全球化規(guī)模效應(yīng)實(shí)現(xiàn)利潤加速釋放、美盈森依托精細(xì)化制造實(shí)現(xiàn)穩(wěn)健修復(fù)外,以合興包裝、中榮股份為代表的傳統(tǒng)快消與瓦楞彩盒龍頭均不同程度地面臨主營業(yè)務(wù)盈利收縮的考驗(yàn)。
這種結(jié)構(gòu)性的分化清晰地表明,在“兩頭受擠”的存量時代,紙包裝制造僅靠規(guī)模擴(kuò)張已難以保障利潤質(zhì)量,企業(yè)的持續(xù)盈利能力越來越取決于深度的成本內(nèi)控、客戶結(jié)構(gòu)的高端化程度以及抵御產(chǎn)業(yè)周期的韌性。