
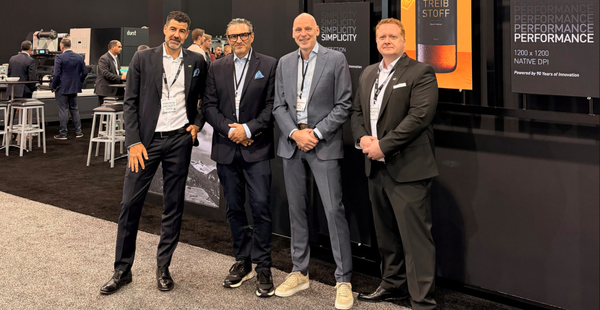
在全球標簽與軟包裝印刷工業加速向“高自動化、全流程互聯、數字與傳統深度混合”演進的交匯期,歐洲印刷設備制造領域迎來了一場重磅格局重塑。 數字噴墨印刷巨頭得世集團正式宣布,已簽署控股權收購協議,總部位于荷蘭的知名窄幅及中幅柔版印刷系統制造商MPS Printing將于2027年1月1日正式并入得世集團版圖。 交易完成后,這家在窄幅輪轉領域深耕30年的老牌名企,將以“得世集團旗下MPS公司”的全新身份繼續深耕全球市場。 走出撤資與破產重組陰霾,管理層自救終迎實力產業資本加持 對于擁有深厚工程積淀的MPS而言,此次并入得世集團標志著其正式徹底擺脫了此前長達一年的至暗時刻。回顧其近期的曲折歷程,MPS曾經歷了一場驚心動魄的生存危機。 在2024年10月下旬,受關鍵外部投資方在最后一刻突然撤資的致命沖擊,MPS旗下包括控股公司、系統制造、技術服務及供應鏈在內的四家核心荷蘭實體被迫申請“臨時暫停付款”,并于10月28日被荷蘭法院正式宣告破產。 當時的數據表明,盡管MPS在2024至2025財年錄得了超過3000萬歐元的健康營業額,但外部地緣與宏觀黑天鵝的接連施壓使其資金鏈驟然承壓—
by CPP114通訊員
全球地緣政治動蕩、貿易保護主義抬頭與跨國供應鏈持續重塑,正將紙包裝行業推向供需格局深調的深水區。 在近日舉行的2026年Fastmarkets拉丁美洲森林產品大會上,克拉賓、伊拉尼、伊貝馬以及帕賴布納等造紙與包裝領軍企業的代表齊聚一堂,圍繞關稅博弈、稅制重構、原材料與能耗成本高企等議題展開了深度探討。 與會行業領袖一致認為,當前紙包裝產業面臨的核心挑戰并非終端訂單的絕對匱乏,而是全產業鏈深陷“增量難增利”的困局,行業競爭已全面從“產能擴張規模戰”轉向了極其殘酷的“利潤率保衛戰”。 全球供給過剩千萬噸,箱板紙與紙板需求分化明顯 根據Fastmarkets歐洲包裝和印刷紙總監阿萊杭德羅·馬塔披露的行業數據,2025年全球紙張總體消費需求預計達到4.357億噸,較2024年微幅增長0.4%。 但在內部細分品種中,結構性分化極為劇烈:受傳統出版與商務印刷用紙需求大幅收縮的直接拉動,紙板在全球紙張大盤中的需求占比攀升至16%,2025年總需求量預計達到7220萬噸,同比增長1.2%;而伴隨電商物流與消費包裝的擴張,箱板紙占紙張總需求的比重更是從原先的27%大幅躍升至46%。 與需
by CPP114通訊員
2026年上半年,國內紙包裝行業在終端消費弱復蘇與產業鏈成本博弈中持續尋找平衡。通過對合興包裝、美盈森、裕同科技、中榮股份四大上市巨頭一季度與半年度數據的拆解,二季度的真實經營圖譜與盈利分化特征已清晰浮出水面。 四大瓦楞彩盒巨頭二季度核心經營分析 從各家二季度單季財務數據及環比表現來看,頭部企業在訂單承接、成本轉嫁與利潤結構上呈現出截然不同的發展軌跡: 合興包裝:主業扣非承壓,非經常性收益增厚賬面 營收端溫步抬升:?二季度單季實現營收28.5億元,環比微增6.7%(增加約1.79億元),展現出深耕瓦楞包裝主業的強客戶粘性。 利潤結構顯著分化:?二季度歸母凈利潤環比大幅反彈33.25%(達5422.18萬元),但扣非凈利潤反而環比下滑15.3%(僅為3797.95萬元)。 收益屬性拆解:?二季度非經常性凈收益達+1624.23萬元(一季度為-415.01萬元),表明賬面利潤的高增主要由政府補助或資產處置等非經常性損益帶動,主營快消品包裝業務受下游客戶降本傳導與剛性成本上升影響,邊際毛利面臨階段性擠壓。 美盈森:訂單穩健修復,主營盈利扎實健康 營收重回雙位數增長:?二季
by CPP114通訊員
伴隨全球貿易保護主義的持續升溫,國際包裝產業鏈的關稅壁壘正從基礎化工薄膜向日常瓦楞終端制品全面蔓延。 代表美國本土包裝龍頭企業的“美國披薩盒制造商聯盟”聯合美國鋼鐵工人聯合會,正式向美國商務部及美國國際貿易委員會(USITC)提交申請,要求對原產于中國、馬來西亞和土耳其的進口瓦楞紙披薩盒全面發起反傾銷和反補貼(“雙反”)調查,并加征懲罰性關稅。 這一舉動標志著美國瓦楞包裝巨頭開始動用貿易救濟工具,全力阻擊海外低成本包裝制品的長驅直入。 兩大造紙巨頭牽頭結盟,主導全美30億只紙盒市場 本次發起請愿的制造商聯盟背后,站著美國瓦楞包裝的兩大支柱性力量——史墨菲維實洛克和普拉特工業。在北美市場,披薩盒是一項規模極為龐大的快消包裝品類,據普拉特工業統計,全美每年消耗的披薩盒總數高達約30億個。 牽頭的兩家企業在本土供應鏈中處于絕對統治地位。史墨菲維實洛克(由 維實洛克與史墨菲卡帕于2024年合并組建)通常被視為全美產量最大的披薩盒生產商,此前曾與達美樂、必勝客等跨國餐飲巨頭深度綁定,在推動包裝輕量化與廢紙回收體系建設中扮演核心角色。 而普拉特工業則以100%再生纖維制造為核心賣點
by CPP114通訊員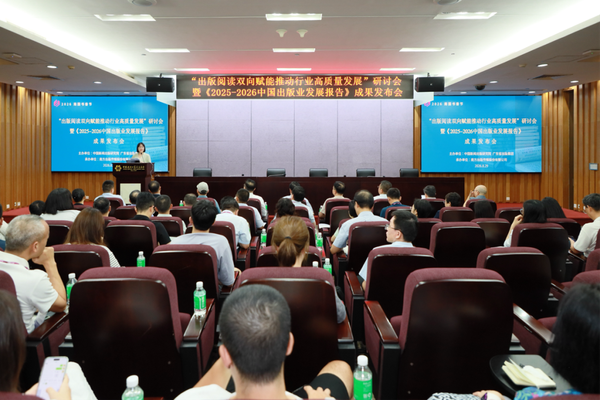
由中國新聞出版研究院和廣東省出版集團聯合主辦、南方出版傳媒股份有限公司承辦的“出版閱讀雙向賦能推動行業高質量發展”研討會暨《2025—2026中國出版業發展報告》成果發布會近日在廣州召開。 《報告》顯示,據國家統計局官網數據,2025年全國圖書出版總印數降至近5年最低;據圖書出版集團提供的初步數據,38家圖書出版集團主營業務收入、利潤總額均較2024年下降;據2025年上市公司年報數據,17家出版上市公司利潤總額同比降幅達15.18%;與此同時,據中國新聞出版研究院《2025-2026中國數字出版產業年度報告》數據,數字出版產業整體收入規模達18799.33億元,同比增長7.51%,據《中國出版融合發展報告(2026)》數據,出版融合發展收入利潤率5年間提升11.41個百分點。紙質出版承壓與數字業態擴張并行,構成當前行業鮮明的結構性特征。 據《2025-2026中國數字出版產業年度報告》數據,2025年數字出版產業增速居前三的細分領域依次為:互聯網期刊(25.38%)、移動出版(19.35%)、數字音樂(14.07%)。 對比“十三五”期末,5年間數字出版產業收入增加7017.
by CPP114通訊員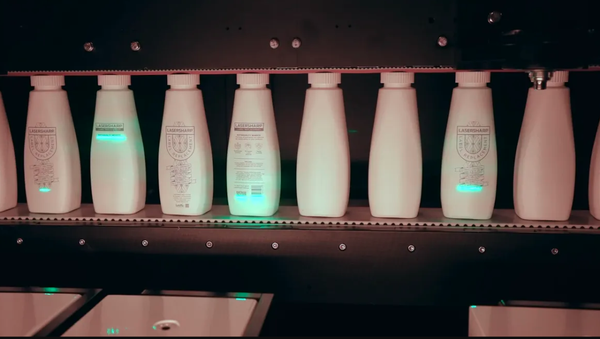
激光打標在工業界算不上什么新鮮事物,過去幾十年里,它在包裝流水線上通常只負責打上小小的生產日期或保質期噴碼。然而,隨著高頻脈沖激光、專用波長控制以及現代掃描軟件的突破,這項沉睡已久的技術正在演變為一場席卷快消巨頭的無墨包裝革命。 為了擺脫傳統標簽、油墨和膠水對回收再生的阻礙,包括寶潔、盟迪在內的行業領跑者,正大舉把目光投向直接在包材表面雕刻圖文的無墨激光打標,徹底改寫包裝裝飾與環保回收的游戲規則。 從打碼小工到門面擔當:激光技術的跨越式進化 在很長一段時間里,受制于掃描線速度和圖形分辨率的硬性瓶頸,激光設備根本無法勝任精美復雜圖文的包裝裝飾任務。大眾對它的認知,始終停留在速度慢、圖案粗糙的生產輔助角色上。 真正的質變來自底層軟硬件的升級。控制系統與全數字工作流程的成熟,讓現在的激光系統徹底擺脫了實物耗材與頻繁停機換版的拖累。 明尼蘇達州擁有二十八年技術沉淀的LasX Industries公司,其全球解決方案副總裁伊桑·迪瑙爾指出,高頻脈沖激光器與現代振鏡掃描系統的深度融合,在維持高分辨率全圖形輸出的同時,跑出了驚人的線速度。針對各類包裝基材特異性波長的調校也日益完善。
by CPP114通訊員
作為數十年來歐洲包裝立法領域最具顛覆性的政策變革,歐盟《包裝和包裝廢棄物法規》(PPWR)已正式進入實質性落地周期。這項取代原有《包裝和包裝廢棄物指令》的法規,其影響范疇遠遠超越了傳統的“廢棄物回收”范疇,而是自源頭設計、技術文檔歸檔、供應鏈合規審核直至后端大規模工業化循環,對全生命周期的包裝生態進行了重構。 對于全球食品飲料及包裝產業鏈而言,PPWR不僅設立了嚴苛的化學物禁限令與再生料強制添加比例,更促使企業在保障食品安全、阻隔保鮮與達成減碳循環之間展開一場前所未有的工程與管理平衡。 跳出傳統回收框架:全生命周期與全品類覆蓋 PPWR旨在從源頭削減包裝廢棄物、提高循環利用率并大幅拉升再生原料的使用比重。 在適用范圍上,法規覆蓋所有投放歐盟市場的包裝形態: 全面覆蓋:包括軟包裝復合薄膜、袋類、折疊紙盒、塑料及玻璃瓶、托盤、杯類、運輸瓦楞紙箱及餐飲外賣包裝; 全鏈條穿透:受約束主體貫穿品牌商、零售商、進口商、軟包與紙包加工商、原材料與油墨涂層供應商。 軟包裝跨國巨頭ProAmpac歐洲可持續發展總監Kevin Vyse指出,PPWR代表著包裝設計、文檔記錄與全流程管理模
by CPP114通訊員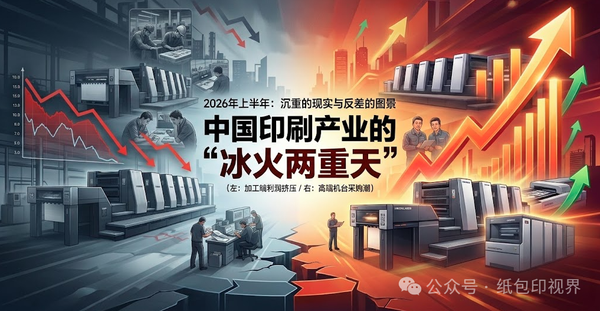
2026年上半年,中國印刷產業的數據曲線勾勒出一幅極為沉重的現實畫卷:全行業規模以上企業利潤總額同比大幅下挫13.8%,利潤率直接跌至4%的歷史冰點,營收與利潤雙雙滑落至近8年來的谷底區間。 然而,在下游加工端普遍承受利潤擠壓的同時,上游設備制造端卻出現了極具反差的“火爆”圖景——國際膠印機雙雄海德堡與小森最新公布的財報顯示,其在大中華區的訂單與銷售額雙雙迎來了驚人的爆發式增長。 一邊是微薄的加工利潤,一邊是數以千萬計的高端機臺采購潮,這種看似矛盾的“冰火兩重天”,深刻揭示了中國印刷包裝產業在存量時代下的生存邏輯。 印刷業跌入8年谷底:營收承壓、利潤率創歷史新低 國家統計局公布的2026年上半年規模以上工業企業運行數據顯示,全國規模以上工業利潤整體同比增長18.7%,延續了向好態勢。但在大盤復蘇的背景下,印刷和記錄媒介復制業(簡稱“印刷業”)卻依然處于深度承壓通道。 上半年,全國規模以上印刷企業實現營收2971.2億元,同比微增0.9%;利潤總額僅為119.8億元,同比大幅下滑13.8%。 將數據按月拆解并拉長周期對比,行業承受的實際壓力更為具象: 營收端:除6月份實
by CPP114通訊員